Domain pusterohr.de kaufen?
Wir ziehen mit dem Projekt
pusterohr.de um.
Sind Sie am Kauf der Domain
pusterohr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pusterohr.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
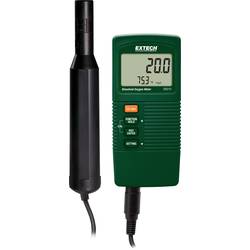
Extech DO210 Sauerstoff-Messgerät Sauerstoff-MessgerätDas Kompaktmessgerät für gelösten Sauerstoff nimmt schnelle Messungen von gelöstem Sauerstoff oder % Sauerstoff sowie Temperatur in Wasser vor. Es verfügt über eine automatische Temperaturkompensation und über einen Temperaturfühler-/ Sensor der in die Sauerstoffsonde eingebaut ist. Darüber hinaus verfügt es über einstellbare Höhe- und Salinitätskompensation, Min/Max und Data Hold Funktionen und automatischer Abschaltung mit Deaktivierungsfunktion.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
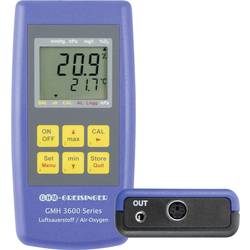
Greisinger GMH3692 Sauerstoff-Messgerät Sauerstoff-Messgerät 606842Anwendung: - Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. - Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluftkontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. - Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. - Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. - Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **

Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
ATEM Microphone ConverterVerbindung mit MADI-Port des ATEM Television Studio Mischers, vier analoge Eingänge, zwischen Mic- und Line-Pegeln umschaltbar, erstaunliche Tonqualität, an jedem Eingang 8 eigenständige A/D-Wandler, HDMI-Monitoring-Ausgang, Digitaler Vorverstärker: 32 B409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech DO210 Sauerstoff-Messgerät Sauerstoff-MessgerätDas Kompaktmessgerät für gelösten Sauerstoff nimmt schnelle Messungen von gelöstem Sauerstoff oder % Sauerstoff sowie Temperatur in Wasser vor. Es verfügt über eine automatische Temperaturkompensation und über einen Temperaturfühler-/ Sensor der in die Sauerstoffsonde eingebaut ist. Darüber hinaus verfügt es über einstellbare Höhe- und Salinitätskompensation, Min/Max und Data Hold Funktionen und automatischer Abschaltung mit Deaktivierungsfunktion.427,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GMH3692 Sauerstoff-Messgerät Sauerstoff-Messgerät 606842Anwendung: - Biochemie: Sauerstoffüberwachung in Brutschränken für die Aufzucht von Zellkulturen. Überwachung der Gärung von Früchten in Fermentationsanlagen, etc. - Medizintechnik: Überwachung der Sauerstoffkonzentration bei Beatmungsgeräten; Atemluftkontrolle; Sauerstoffkonzentrationsüberwachung z.B. in Sauerstoffzelten, etc. - Lebensmitteltechnik: Überprüfung des Restsauerstoffes in Verpackungen (z.B. Kaffee, Tee, MAP, etc.). Überwachung des Sauerstoffgehaltes bei kritischen Produktionsprozessen und Lagerung. - Klima- und Belüftungstechnik: Sauerstoffmessung; Luftgüteüberwachung; Sauerstoffkonzentrationsmessung in geschlossenen Belüftungssystemen, etc. - Sport: Überprüfung des Sauerstoffgehaltes von Pressluftflaschen (Tauchen, etc.).265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
Umfüllbogen SauerstoffUmfüllbogen Sauerstoff. Zum einfachen Umfüllen von großen in kleine Gasflaschen.. Das Umfüllen sollte immer sehr langsam und mit geringen Druck erfolgen.. DIN 477-1. Anschluss: G 3/4" RH. Betriebsdruck: 200 bar. Medium: Sauerstoff. Artikelnummer: 110441. Angaben zur Produktsicherheit. Rief. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Telefon: +49 (0) 7161 / 40230 – 0. E-Mail: info@rimag.de. https://www.rimag.de/. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. Umfüllbogen Sauerstoff · Art.-Nr. 110441 · EAN 11044136,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sauerstoff-Flasche 5 Liter gefüllt mit Sauerstoff 2.5<p>Die 5 Liter Sauerstoffflasche mit technischem Sauerstoff 2.5 ist eine gefüllte Eigentumsflasche für verschiedene Anwendungen in der Schweißtechnik, Metallbearbeitung und Industrie. Mit einer Sauerstoffreinheit von 99,95 % eignet sich das Gas insbesondere zum Autogenschweißen, Brennschneiden und Hartlöten in Verbindung mit geeigneten Brenngasen wie Acetylen oder Propan. Das Flaschenvolumen von 5 Litern bietet eine kompakte Ausführung für handwerkliche und technische Arbeiten.</p><p> </p><h3>5 Liter Sauerstoff-Eigentumsflasche mit Gasfüllung</h3><p> </p><p>Die Sauerstoffflasche besitzt ein Flaschenvolumen von 5 Litern und wird bereits mit technischem Sauerstoff geliefert. Als Eigentumsflasche geht sie beim Kauf in deinen Besitz über, sodass keine laufenden Mietgebühren für die Flasche anfallen. Mit ihrem Flaschenvolumen von 5 Litern bietet sie eine größere Kapazität als die kleineren 2...180,99 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.